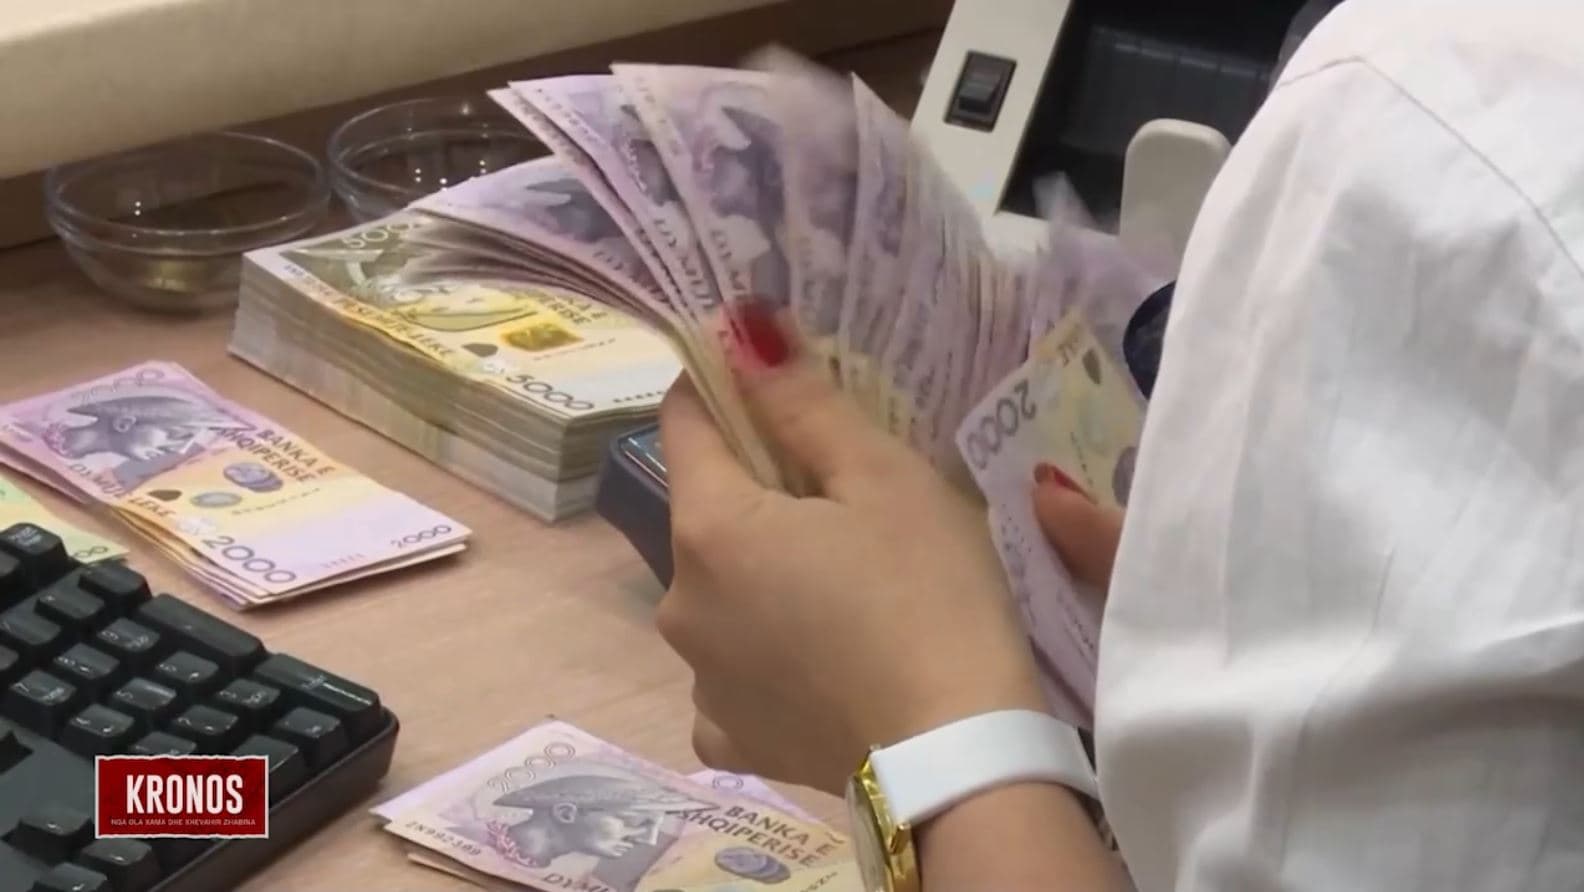
<p>Në fund të muajit dhjetor 2023, 4 banka u klasifikuan me rëndësi sistmike: Banka Kombëtare Tregtare, Banka Credins, Raiffeisen dhe OTP. Koncepti i rëndësisë sistemike në sektorin bankar lidhet me rrezikun jep në sistemin rasti i falimentit të një banke. Nga stress- testet që ka kryer banka qëndrore, sistemi është likuid dhe i shëndetshëm.</p> <p>Këta tregues duhet të ishin domethenës në rolin që bankat kanë për zhvillimin e ekonomisë: atë të mbështetjes me financim të biznesit dhe individëve, por në këtë aspekt, Shqipëria duket se ka një sistem primitiv i cili qëndron në zonën e rehatisë pa marrë përsipër shumë risqe.</p> <p>Forma më e përhapur e investimeve të sektorit bankar është ajo e blerjes së borxhit të qeverisë përmes emetimeve të bonove të thesarit dhe obligacioneve. 62.7% e borxhit publik të vendit zotërohet nga sektori bankar, ndërsa pjesën tjetër e mbajnë insituticionet financiare 13.2%, individët me 11.8% dhe banka qëndrore dhe bizneset. 4 miliard e 548 milion euro të stokut të borxhit qeveritar vitin e shkuar zotërohej nga bankat, ndërsa në formën e bonove të thesarit u blenë nga ky sektor vetëm gjatë vitit 2023, 2.25 miliard euro bono thesari dhe 1.48 miliard euro obligacione. </p> <p><strong>“Norma e interesit të bonove të thesarit 3.5% është shumë e lartë kur kosto që kanë bankat për të paguar për interesat e këtyre parave (depozitat) është shumë i ulët, ndërsa rreziku që marrin është afër zeros. Banka merr përsipër të japë një kredi për shtëpi me 5-6% me të gjitha rreziqet që ka nga ky individ, humbja e punës, risku i tregut etj., ndërsa nëse i investon në borxhin publik sidomos në obligacione, interesi është i njëjtë me kreditë ose më i lartë.”</strong> sqaron gazetari i Birn Gjergj Erebara.</p> <p>Stoku i kredisë së re në fund të vitit të shkuar ishte 3.19 miliard euro, 540 milion euro më pak se financimi që dha sektori bankar vitin e shkuar për buxhetin e shtetit.</p> <p>Interesi për të investuar në bono thesari ka qënë historikisht i lartë nga ana e sektorit bankar për shkak të riskut të ulët që perceptohet për pagesat e detyrimeve të huave. Në total kredia për ekonominë zë vlerën e 7 miliard eurove, ku 4.2 miliard janë për bizneset dhe 2.8 miliard është stoku i kredisë për individët.</p> <p>Megjithatë raporti mes kredive dhe depozitave është i ulët për ekonominë vendase. Vetëm 43.7% e totalit të depozitave rezultoi kredi e dhënë një vit më parë nga 44.4%. Në total kursimet e shqiptarëve në banka janë 12.8 miliard euro.</p> <p><a href="https://www.fibank.al/individe/depozita-dhe-investime/depozita/depozita-e-hapur" target="_blank"><img alt height="100" src="https://www.mcntv.al/sites/default/files/fbank31.gif" style="float:left" typeof="foaf:Image" width="600"></a></p> <p> </p> <p><strong>“Në momentin që kredia ofrohet vetëm për kompanitë e mëdha apo për ato që kanë mundësi të garantojnë me kolateral tregu ngelet i cunguar, nuk është i zhvilluar dhe është në një periudhë tranzitore. Nuk mbështetet e as zhvillohet linja e biznesit të vogël e të mesëm.”</strong> thotë eksperti i qendrës “Altax” Eduart Gjokutaj.</p> <p>Hapësira për të dhënë kredi e tregut bankar është e madhe, ndërsa numri i bankave dhe llojet e produkteve që ofrohen për paketat e kredive janë pakësuar. Nga 16 banka që ishin 5 vjet më parë, sot në sistemin bankar janë 11 banka.</p> <p>Bankat me kapital të huaj janë Raiffeisen (Austri); Banka Intesa Sanpaolo (Itali); Banka Kombëtare Tregtare (Turqi); Banka OTP (Hungari); Banka Procredit (Gjermani); Banka e Parë e Investimeve, (Bullgari). Këto banka zotërojnë rreth 64% të të gjithë kredisë së sektorit, ndërsa bankat me kapital shqiptar Credins, Union Bank, Banka Amerikane e Investimeve, Banka e Tiranës dhe Banka e Bashkuar e Shqipërisë zënë 36% të totalit të aktiveve të sektorit.</p> <p><strong>“Një pjesë thelbësore e aktiviteti ekonomik mundësohet nga kreditimi. Në rastin e Shqipërisë vetëm 34% e prodhimit kombëtar financohet nga bankat dhe është vazhdimisht në rënie.” </strong>thotë gazetari i Birn Gjergj Erebara.</p> <p>Banka Credins është banka që ka raportin më të lartë në dhënien e kredisë, e ndjekur nga Raiffeisen dhe BKT. Ndërsa depozitat janë të përqëndruara më shumë në bankën BKT, dhe pas saj vjen Credins e Raiffeisen. Sipas të dhënave të bankës qëndrore, tregu bankar në Shqipëri është i përqëndruar dhe 2 banka zotërojnë 41.2% të kredisë që jepet në ekonomi.</p> <p>Përqëndrimi në kushtet që vendosin bankat i frymëmarrjes së ekonomisë siç është kredia, deformohet dhe nga dhënia e huasë në kushtet e konfliktit të interesit nga grupe bankare. Më të dukshme në bankat me kapital vendas, shihet se si aksionerë të tyre marrin financim për projekte në ndërtim, hoteleri, energji, tregi apo shërbime financiare.</p> <p><strong>“Ka banka që i janë dhënë huamarrësit kryesor të bankës dhe kur e marrin bankën në pronësi i japin kredi vetes. Është e padëgjuar në botë. Ke banka që kanë aktivitete të pajustifikuara dhe vetëm zgjerohen dhe është i pambështetur në aktivitetin e tyre financiar dh eke një lulëzim të aktiviteteve të mikrokreditit që janë të pakontrolluara.” </strong>thotë analisti Neritan Sejamini.</p> <p>Dhënia e kredisë në konflikt interesi apo duke anashkaluar hallkat e kontrollit ka bërë që sektori bankar të jetë i ekspozuar në rrezikun e kthimit të saj në rastet e konfisikimeve nga drejtësia.</p> <p>Bankat janë të ekspozuara dhe nga risku i pastrimit të parave. Vlerësimi Kombëtar i Riskut i Agjencisë së Inteligjencës Financiare konstaton se<strong> b</strong>ankat dhe profesionet e lira përdoren masivisht për të kaluar transferta të parave me burime të jashtëligjshme.</p> <p><strong> <a name="_Hlk168439333">“Kanalet më të përdorur janë sistemi bankar dhe kategori të profesioneve të caktuara jofinanciare. Ky rezultat bazohet në disa aspekte si natyra e ekonomisë në vendin tonë, e cila përfshin kategori subjektesh tradicionalë dhe të përqendruar kryesisht në sektorin bankar, ndërkohë që subjektet e tjera financiare janë ende me zhvillim minimal krahasuar me bankat.”</a></strong> thuhet në raportin e Vlerësimit Kombëtar të Riskut të Agjencisë së Inteligjencës Financiare.</p> <p>Kalimi i fondeve nga bankat është i pashmangshëm, thotë raporti i Agjencisë së Inteligjencës financiare.</p> <p><strong> “Përdorimi i sistemit bankar është përgjithësisht i pashmangshëm në një apo më shumë faza të pastrimit të parave (vendosja, shtresëzimi, integrimi), për shkak të natyrës së qenësishme të operacionit bankar, zhvillimit të tij dominues në vendin tonë krahasuar me subjekte të tjera financiare, madhësisë dhe rëndësisë së tij, si dhe për shkak të numrit të madh të klientëve apo transaksioneve të kryera në emër të tyre.” </strong>konstatohet në Vlerësimin Kombëtar të Riskut.</p> <p> </p> <p> </p>




MCN TV është një televizion gjeneralist, i cili përfshin emisione, seriale, filma, dokumentarë etj. Ky televizion ka në dispozicion të tij katër studio televizive të pajisura me teknologjinë bashkëkohore.
