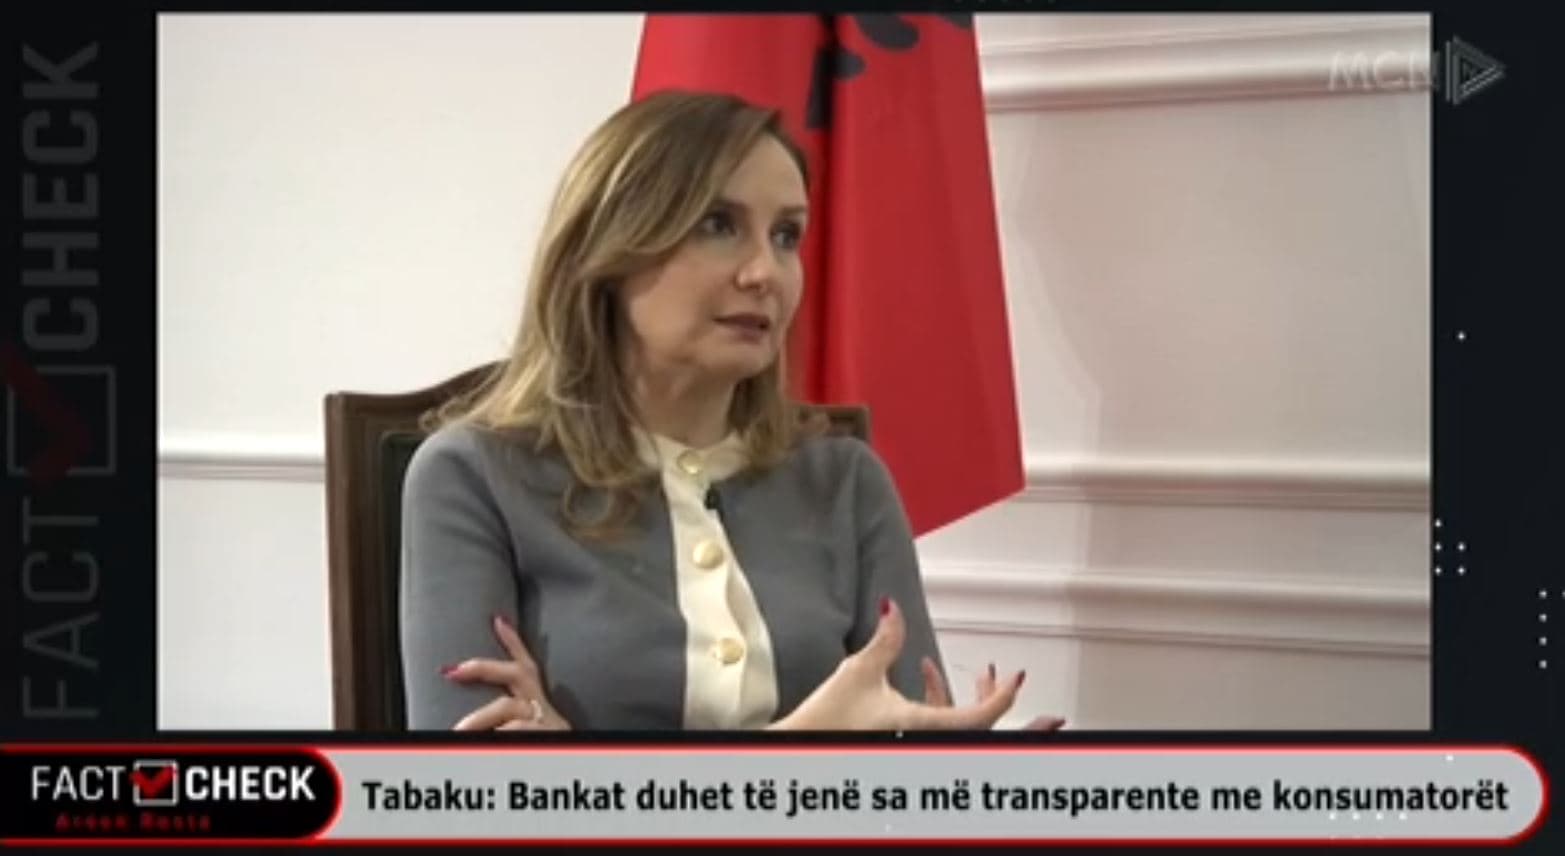
Deputetja e PD Jorida Tabaku zbardhi në një intervistë në emisionin “Fact Check” projektligjin e propozuar për të rregulluar kreditë konsumatore. Tabaku theksoi se duhet të ndalohen reklamat për kredinë konsumatore, si dhe bankat duhet të informojnë qytetarët për kostot. Sipas Tabakut në Shqipëri ka ndodhur një “skandal i përmasave shtetërore”, ku janë bllokuar 1700 prona dhe asete. Deputetja tha se me rregulloren do të ndalohet kamatvonesa që tejkalon vet vlerën e kredisë.
“Ka qenë një hapësirë ligjore që janë shfrytëzuar. BSH ka hartuar disa rregullore, por s’është çështje rregulloreje. Ka nevojë për një kuadër të plotë ligjor, për të rregulluar përmbarimin, që çedoi, dhe fjala çedoi është diplomatike, sepse ishte pjesëmarrës në skemë. Përfshirja e përmbarimit ishte grabitqare, ishte një çështje që u keqpërdor me vullnet të plotë për përfitime financiare. Situata s’ka lindur nga dje sot, është akumuluar. Raportet kanë ardhur këtu, një pjesë e madhe ka qenë mediatike. Problemi është që Parlamenti duhet të kishte marrë masa më parë, sepse BSH dhe guvernatori e kanë kërkuar me kohë që rregulloret e tyre të kthehen në ligje. Është një skandal i përmasave shtetërore, sepse ndodhemi përpara faktit ku janë bllokuar të paktën 1700 prona dhe asete. Është edhe
Hipoteka pjesë e skemës. Shkoka një agjenci përmbarimore për të kërkuar sekuestro për persona që s’kanë dijeni, dhe atyre u vendoset sekuestro! Ka qenë aq e ekspozuar kjo skemë, saqë ka qenë e pamundur që askush të mos ta dijë.
Gjykoj që ishte një hapësirë ligjore që u keqpërdor nga kompanitë. Ishte teoria e fast-food-it, me një kartë identiteti. Kjo ty të fut në një cirkuit. Shumë gënjehen nga joshja e reklamës, s’kanë informacionin e plotë, dhe ky element duhet zgjidhur. Kjo lidhet me transparencën, informacionin dhe marketimin. Rregullorja që ne kemi paraqitur këtë e ka pikë kryesore, reklamimin dhe informacionin.Duhet të ketë një kontrollim të kompanive. 14 ditë është konsideruar si një afat që i jep pak frymëmarrje kredidhënësit. Dikush duhet të mbikëqyrë marrëdhënien mes bankave dhe kredimarrësve. Duhet të ekzistonte një mbrojtje e konsumatorëve nga Ministria e Ekonomisë. Nuk ka asnjë informacion për kostot. Ke një tavan të munguar mbi kamatvonesën që ka rezultuar në shumë raste që të jetë më e madhe se kredia! Ligji dhe Kodi ka kuptimin e proporcionalitetit. Me këtë rregullore ne e ndalojmë. Të gjithë iniciativën e kam bërë në kuadër të mbrojtjes së konsumatorit”.




MCN TV është një televizion gjeneralist, i cili përfshin emisione, seriale, filma, dokumentarë etj. Ky televizion ka në dispozicion të tij katër studio televizive të pajisura me teknologjinë bashkëkohore.
