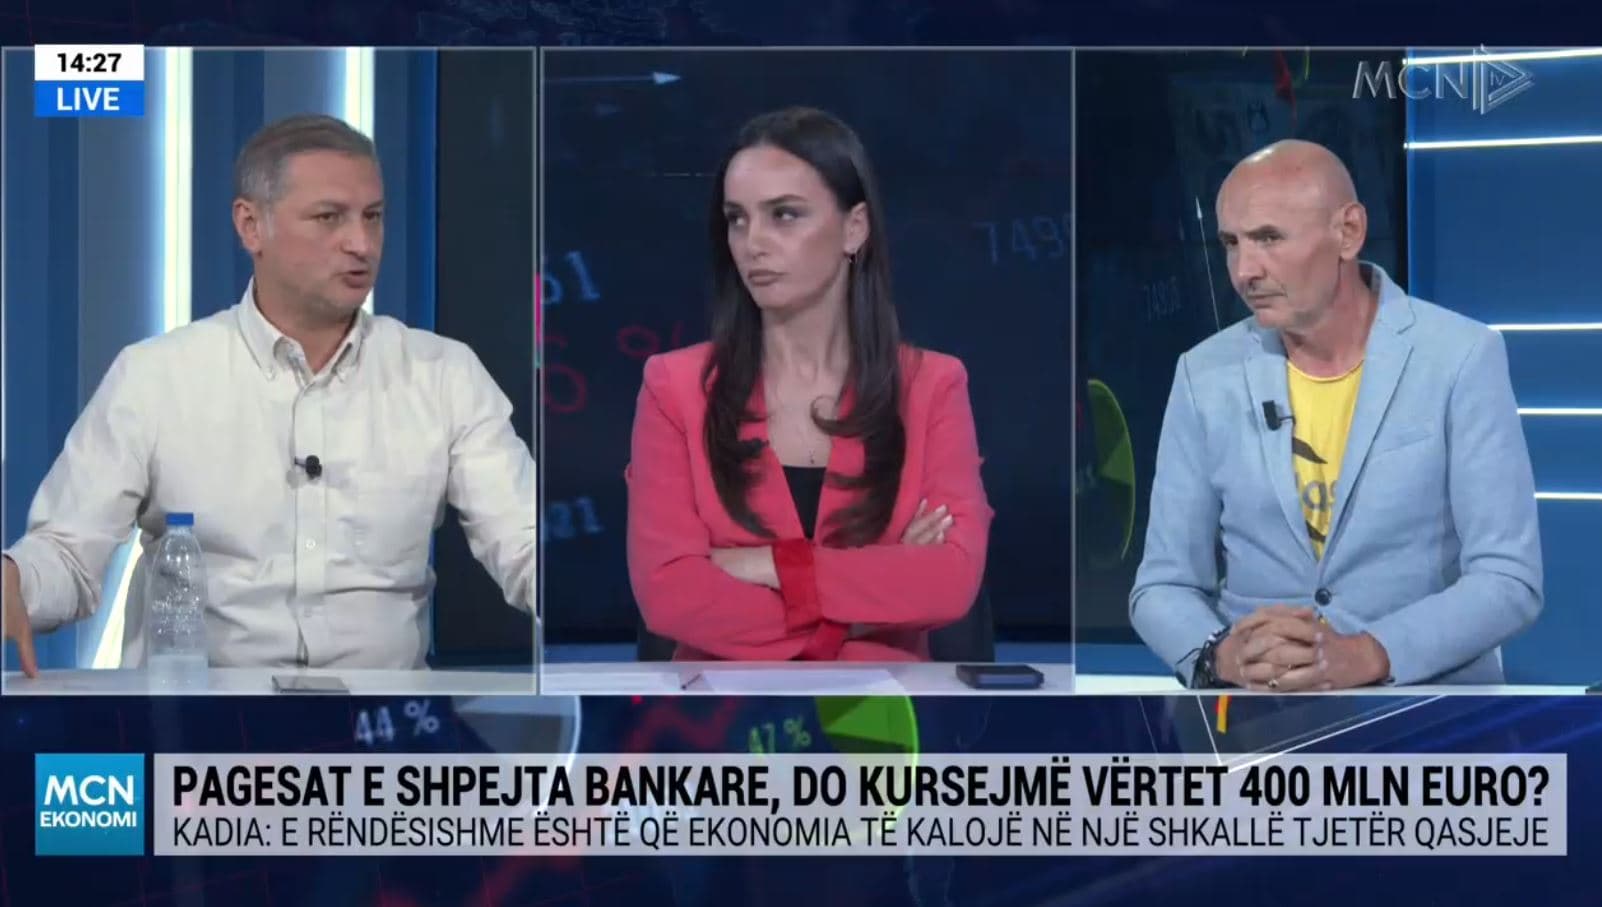
Shqipëria është pranë implementimit të një sistemi të ri të pagesave të shpejta bankare, i cili do të mundësojë kryerjen e transfertave brenda 10 sekondave, duke premtuar reduktim të ndjeshëm të kostove dhe lehtësim të transaksioneve për bizneset dhe qytetarët.
Pas integrimit në sistemin SEPA, pritet që sistemi IPS të sjellë një tjetër hap përpara në dixhitalizimin e pagesave, por sa do të përkthehet kjo në kursime reale për ekonominë dhe xhepat e konsumatorëve?
Në “MCN Economy”, CEO i një startup-i të fokusuar në shërbimet dixhitale, Arbër Kadia, dhe gazetari Lorenc Rabeta analizuan ndikimin që pritet të ketë infrastruktura e re e pagesave, kostot aktuale të transfertave bankare, por edhe pengesat që vijojnë të mbajnë Shqipërinë pas vendeve të tjera europiane në përdorimin e pagesave elektronike.
Arbër Kadia:
400 milionë euro nuk është ndonjë shifër e madhe. Në tërësi, me rëndësi është futja e kësaj strukture pagese, sepse u vjen në ndihmë të gjithë tregtarëve. Nëse ulet kostoja e transaksioneve dhe fuqizohen bizneset, atëherë, bazuar edhe në të dhënat reale, mund të shohim një zhvillim ekonomik më të lartë dhe të jemi më pranë tregjeve të tjera. Është më e thjeshtë të bësh pagesa online dhe kjo mund të nxisë edhe reduktimin e përdorimit të cash-it, por ajo që ka më shumë rëndësi është të ulen kostot. Duhet parë në mënyrë strategjike se si ndërtohet kjo infrastrukturë, në mënyrë që të kemi edhe edukim të tregut dhe mundësi për të qenë më konkurrues. Cash-i nuk është i mirë për tregtinë, sepse krijon vonesa dhe kosto me efekte reale në mundësinë për të bërë investime. Po shohim që mbi 800 milionë euro kalojnë përmes POS-eve. Çfarë po ndodh? Është çështje besimi. Njerëzit po i qasen gjithnjë e më shumë teknologjisë dhe ndërthurja e platformave të ndryshme teknologjike po reflektohet edhe në ekonomi. Duke ndërtuar besimin, konsumatori shkon drejt asaj që është më e favorshme për të, dhe kjo është pagesa online. Megjithatë, adoptueshmëria e pagesave online është ende e limituar dhe kjo është arsyeja pse kemi këtë nivel përdorimi. Duhet të kuptojmë se kjo teknologji që po vjen tek ne është përdorur shumë më herët në Europë. Jemi shumë vonë, por është më e thjeshtë të bësh një pagesë online, sepse në fund të fundit po flasim për lehtësinë e konsumatorit. Bizneset e kanë kuptuar se duke krijuar infrastrukturë dixhitale bëhen edhe më konkurruese. Tregtia online u rrit më shumë gjatë periudhës së Covid-it, sepse njerëzit u mësuan me mënyrën se si merrnin produktet. Edhe turizmi ka qenë shumë lart, sepse bizneset kanë zbuluar se, duke krijuar infrastrukturën e duhur, mund të bëhen më konkurruese. Kjo është arsyeja pse duhet të ecim përpara me këto zhvillime. Produktet financiare në Shqipëri janë ende shumë të limituara dhe njohuria për teknologjinë mbetet e reduktuar. Kemi filluar të shkëputemi nga mënyra e mëparshme e funksionimit, por duhet të vazhdojmë të shohim rezultate dhe të punojmë për uljen e mëtejshme të kostove.
Lorenc Rabeta:
Unë i referohem një periudhe që tashmë po harrohet, kur në Shqipëri nuk ishte futur sistemi i blerjes së euros brenda vendit. Kur një biznes duhej të bënte një pagesë ndaj një furnitori, e transferonte shumën nga llogaria e tij, por i gjithë zinxhiri i transaksionit mund të kushtonte rreth 300-400 euro. Një biznes mund ta përballonte këtë kosto, por problemi kryesor ishte vonesa prej tre-katër ditësh. Madje ndodhte që shumë financave u duhej të merrnin paratë cash, t'i transportonin dhe t'i depozitonin në bankën tjetër ku furnitori kishte llogarinë. Me hyrjen e sistemit IPS, kjo pagesë ra nga 300 euro në 50 euro dhe më tej, pas hyrjes në SEPA, një pagesë e tillë tarifohet rreth 30-40 euro, ndërsa koha e kryerjes është 24-48 orë. Të gjitha kostot që sistemi bankar shqiptar aplikon për transaksionet janë goxha të larta dhe kjo është një kosto që realisht mund t'i kursehet konsumatorit. Jemi ende mbrapa me pagesat online, por besimi po rritet. Kjo është e domosdoshme edhe për turizmin, sepse turisti duhet të vijë, të kalojë kartën në POS, të bëjë pagesën dhe të vazhdojë aktivitetin e tij pa pengesa. Qytetarët ende kanë një nivel të ulët sensibilizimi për këtë çështje. Kryesisht përfitojnë bankat dhe nuk shoh një rol frenues të tyre për të bërë gjithçka dixhitale, por kemi ende tarifa të larta për POS-et dhe, më e rëndësishmja, nuk kemi transparencë. Qytetarët nuk e dinë ende se pagesën për përdorimin e POS-it nuk e bëjnë ata drejtpërdrejt, por kjo kosto rëndon mbi tregtarin. Prandaj them se bankat shihen disi si frenuese në zhvillimin e pagesave online, për shkak të kostove shumë të larta që aplikojnë.

MCN TV është një televizion gjeneralist, i cili përfshin emisione, seriale, filma, dokumentarë etj. Ky televizion ka në dispozicion të tij katër studio televizive të pajisura me teknologjinë bashkëkohore.