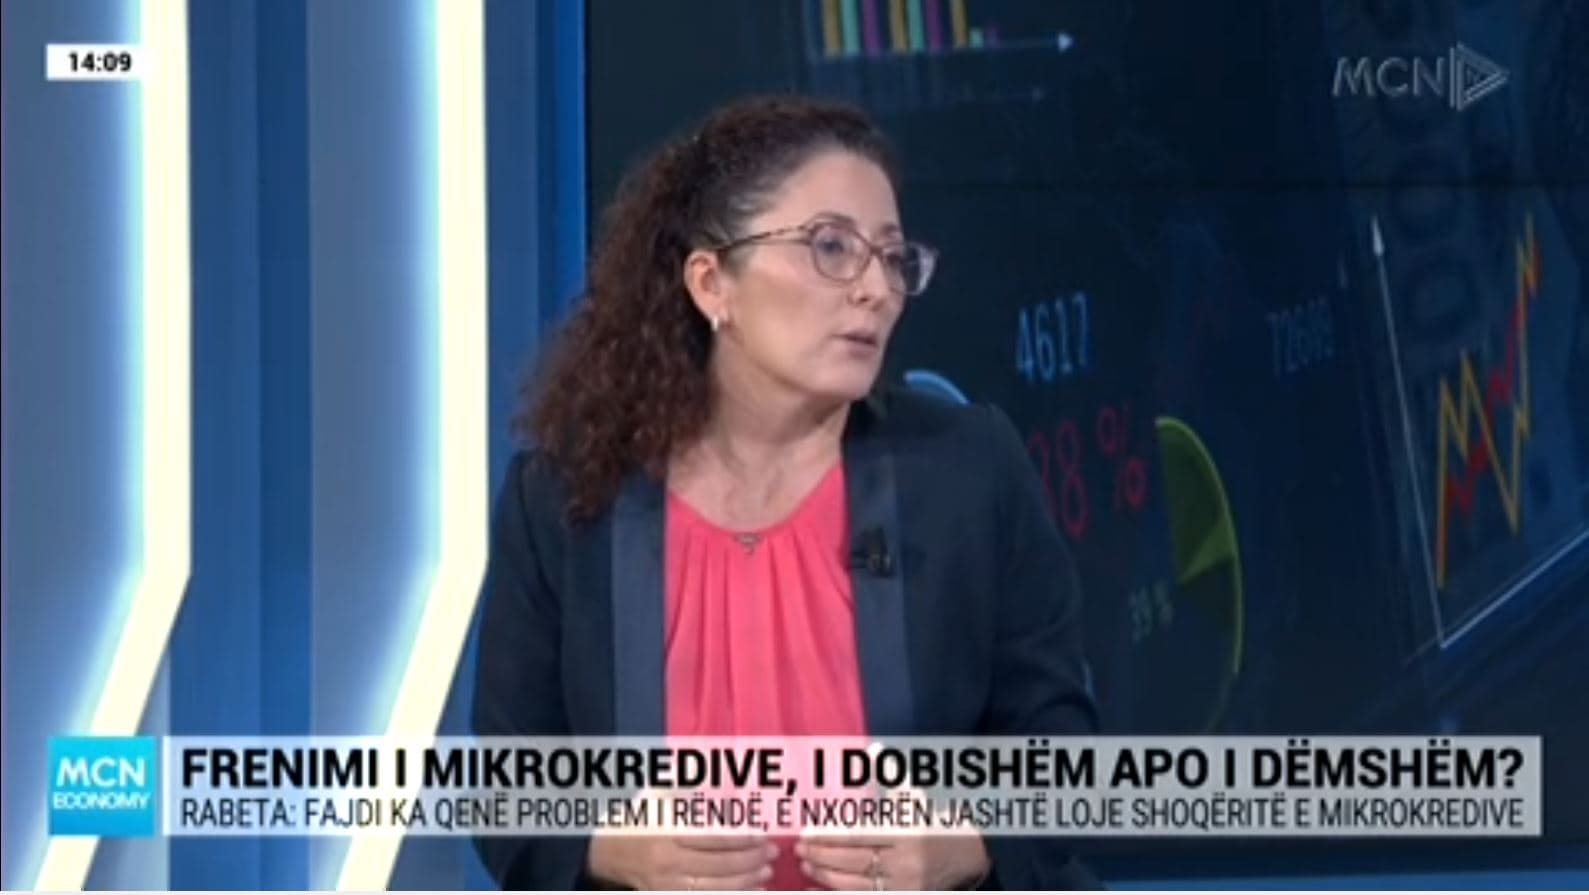
<p>Arlinda Muja, presidente e Shoqatës së Mikrofinancës, shpjegoi në studion e MCN Economy, praktikën e dhënies së mikrokredive.</p> <blockquote> <p><em>Mikrofinanca ka dhënë një kredi të shëndetshme. Edhe vetë klientët janë edukuar. Kultura e kredisë është rritur me kohën dhe kjo ndikon edhe në cilësinë e portofolit. </em></p> <p><em>Kredia procesohet shpejt sepse bazohet në modele statistikore. Këto kompani kanë investuar në teknologji. Përllogaritet mundësia që kjo të kthehet në kredi të keqe. Marrja e kartës së identitetit lejon marrjen e të dhënave tua në regjistrin kombëtar të kredive. Me modelin statistikor marzhi i gabimit është i ulët. Por kjo vlen për shifra të vogla. Me këtë model, norma e refuzimit është e lartë. Nga 100 kërkesa, pranohen 30 dhe refuzohen 70. Norma e aprovimit rritet edhe me numrin e herëve që është marrë kredi. </em></p> </blockquote> <p>Ajo tha se te institucionet jobanka afrohen më shumë zonat rurale. Sipas saj, gjatë vitit që lamë pas, 51% e huave të dhëna janë përfituar nga biznesi. </p> <blockquote> <p><em>Institucionet e mikrokredisë kanë qenë një treg informal. Në luftën e qeverisë për të frenuar informalitetin, shohim që 41% nuk i kanë të formalizuara të ardhurat e tyre. Në rregulloren e BSH është përcaktuar që çdo institucion financiar duhet të gjejë një mënyrë për të verifikuar dhe për të pasur një alternativë që këto të ardhura joformale të merren në konsideratë për kredinë e tyre.</em></p> <p><em>Tek mikrofinanca janë zonat rurale që drejtohen më tepër. Dhënia e kredive tona po fokusohet edhe te zonat urbane. Pjesa tjetër janë persona me të ardhura të ulëta, pra individë që nuk arrijnë të kursejnë mjaftueshëm për të financuar një situatë në të cilën gjenden. </em></p> <p><em>Pastaj janë start-up që drejtohen fillimisht te mikrofinanca. </em></p> <p><em>Në 2023 raportuam 366 milionë euro kredi të dhëna. 51% i takon biznesve, 12% agro dhe pjesa tjetër kredi konsumatorë. Kreditë me probleme janë në përqindje më të larta se kreditë konsumatorë. </em></p> </blockquote> <p>Muja u ndal edhe te ndikimi i skandalit tw mikrokredive te kompanitw e mikrofinancws.</p> <blockquote> <p><em>MCA dhe Final ishin licencuar për të blerë kredi të këqija. Është një model biznesi i ndryshëm nga një institucion i specializuar për të dhënë kredi. Në momentin e skandalit të gjithë folën për skandal të mikrokredive. Është në vëmendjen e publikut, është shqetësim. Secili duhet të mbajë përgjegjësi për atë që ka. Është model tjetër biznesi. </em></p> </blockquote> <p> </p> <iframe width="560" height="315" src="https://www.youtube.com/embed/72j_bNq3io0?si=OJjYLjWuvHm_kyB4" title="YouTube video player" frameborder="0" allow="accelerometer; autoplay; clipboard-write; encrypted-media; gyroscope; picture-in-picture; web-share" referrerpolicy="strict-origin-when-cross-origin" allowfullscreen></iframe>




MCN TV është një televizion gjeneralist, i cili përfshin emisione, seriale, filma, dokumentarë etj. Ky televizion ka në dispozicion të tij katër studio televizive të pajisura me teknologjinë bashkëkohore.
