Kontratat e paqarta dhe me gjuhë të vështirë dominojnë në sektorin financiar, për shkak të termave të komplikuar dhe fjalëve të pakuptueshme në shumë raste.
Por pavarësisht ndjeshmërisë që kanë këto çështje, ligji për Mbrojtjen e Konsumatorit ofron mbrojtje vetëm për kreditë të llojit konsumatore dhe jo ato hipotekore, siç janë vlerat e larta që zakonisht financojnë blerjet e banesave.
Rastet të cilat kanë sjellë abuzimin më të madh nga bankat për kredimarrësit janë ato të kreditorëve me vonesë, të cilët për vlera të vogla debie, janë ngarkuar me penalitete, kamata dhe tarifa përmbarimore të cilat kalojnë disafish shumën e detyrimit.
Mijëra raste abuzimesh dolën në pah nga skema e mikrokredive, e cila nxori zbuloi skemat e mashtrimit që kishin bërë dy shoqëritë MCA dhe Final të mbledhjes së borxheve, por askush nuk u morr me bankat e nivelit të dytë, të cilat ishin dhe janë hallka e parë e rritjes së detyrimeve dhe kamatave për debitorët.
Në rastet që gjenden në dosjen e dërguar në prokurori nga Ministria e Drejtësisë konstatohen shembuj kur bankat kanë rritur disa herë vlerën e detyrimit dhe më pas e kanë shitur kredinë te shoqëritë e mbledhjes së borxhit.
Sot nuk dihet nëse bankat kanë korrigjuar praktikat e tyre në vendosjen e masave të padrejta dhe nëse ato janë penalizuar për veprimet e kryera në të shkuarën.
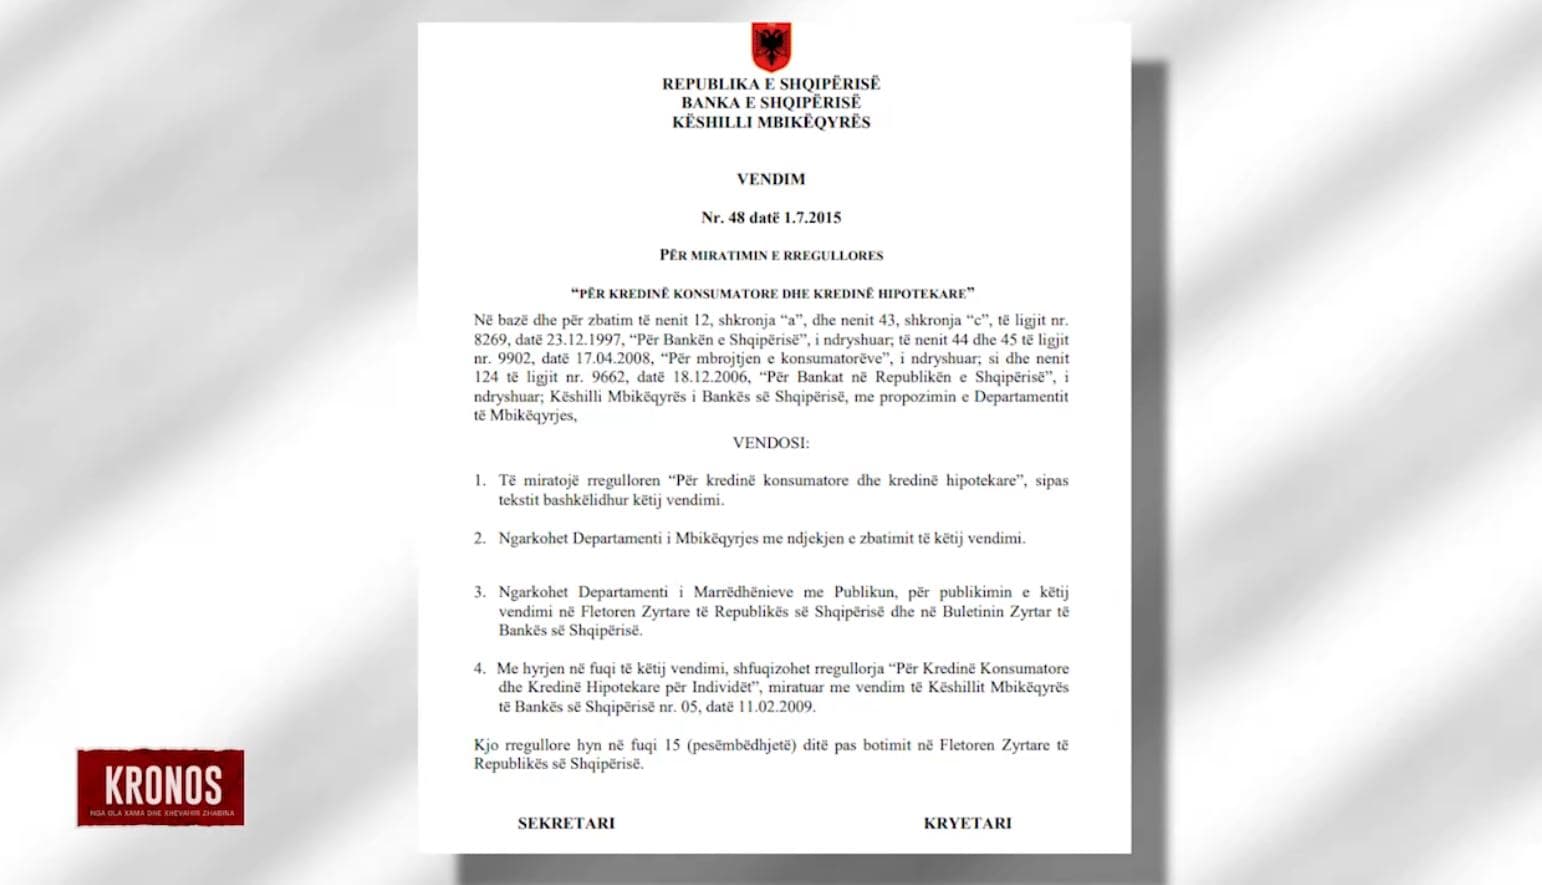
Pas abuzimeve të konstatuara me shoqëritë e mbledhjes së borxhit Banka e Shqipërisë ndryshoi rregulloren për “Kredinë Konsumatore dhe Kredinë Hipotekore” duke vendosur si kusht që penalitetet të mos rriten më shumë se 30% e vlerës së këstit që kredimarrësi është në vonesë.
“Penalitetet dhe kamatëvonesat të cilat paguhen nga kredimarrësi, nuk tejkalojnë në asnjë rast më shumë se 30 për qind të shumës së detyrimit kontraktor (këstit/kësteve të papaguar të kredisë)”, thuhet në rregulloren për “Kredinë Konsumatore dhe Kredinë Hipotekore”.
Por nëse sheh me vëmendje kupton se ky kufizim ndodhet vetëm në kapitullin që lidhet me kredinë konsumatore, duke lënë të hapur dhe pa mbrojtje konsumatorët të cilët kanë marrë kredi në kontratë hipotekore, për blerje banese apo qëllime të tjera.
Një tjetër pikë që vendoset në masë në kontratat e kredisë është e drejta që lind për çedimin e saj, e drejtë e cila rrjedh nga Kodi Civil, por që ka shkaktuar paqartësi dhe kaos në tregun e kredive.
Në shumicën e kontratave, bankat thonë se mund të shesin kredinë (çedojnë atë), në çdo moment dhe pa arsye, madje dhe pa njoftuar kredimarrësin, kusht që është në shkelje të Kodit Civil, i cili e quan të pavlefshme këtë praktikë.
Këto dispozita ligjore ndihmojnë bankat me kostot në kohë dhe staf për njoftimin e kredimarrësit në momentet e shitjes së kredisë në agjencitë e mbledhjes së borxhit dhe ndihmon agjencitë që të kërkojnë shlyerjen në shumën që ato duan dhe jo në vlerën e shitur nga banka. Në rastet e tjera, kur ka shitje të grupeve bankare, kredimarrësit i mohohet e drejta që të zgjedhë bankën që kërkon të ketë partnere dhe në rastin e shlyerjes apo ndryshimit të bankës, penalizohet në pagesën 2% të vlerës së kredisë së marrë.
“Çfarë i kushton më një banke që ble kredi në një bankë tjetër? Ka nevojë për ndonjë analizë suplementare dhe nëse nuk ka, ky 2% duhet ulur, përndryshe është një përfitim suplementar që dëmton konsumatorin dhe që duhet ta rregullojnë institucionet rregullatore”, thotë Zef Preçi, drejtor i Qendrës për Kërkime Ekonomike.
Një tjetër shkelje e padrejtë që bëhet në masë nga të gjitha bankat është mungesa e konkurrencës së këtij tregu dhe penalizimi nëse një kredimarrës kërkon të ndryshojë bankën dhe të marrë një ofertë më të mirë. Ai do të duhet të paguajë 2% të vlerës së kredisë së mbetur pa paguar.
Kështu për një kredi në vlerë 100 mijë euro, penaliteti është 2 mijë euro, aq sa mund të jetë fitimi nga interesat e dhëna në ofertën e bankës tjetër.
Ajo që konstatohet në masë është se vlera 2% që kufizon rregullorja e Bankës së Shqipërisë për mbylljen e parakoshme të kredisë është maksimumi që u lejohet bankave që të vendosin, duke nënkuptuar se mund të ketë një masë penaliteti më të ulët. Të gjitha bankat në masë, në pjesën dërrmuese të kontratave të kredive, vendosin penalitetin 2%.
Por kjo është vetëm maja e ajsbergut.
As ligji për mbrojtjen e konsumatorit dhe as rregulloret e bankës qendrore nuk përcaktojnë radhën në pagesat që individët bëjnë për këstin e kredisë.
Në pjesën më të madhe të kontratave të kredive bankare, radha është e tillë: fillimisht paguhen penalitetet, më pas interesi dhe më pas principali, pra shuma e kredisë së marrë. Në rastin që për disa ditë vonesë kredimarrësi derdh këstin e kredisë, principali mbetet pa paguar në vlera të vogla dhe bankës i lind e drejta të vendosë penalitetet.
Të ardhurat nga gjobat dhe komisionet kapën vlerën 108 milion euro për gjithë sistemin bankar në Shqipëri në vitin 2020, duke përbërë afërsisht 15% të të ardhurave të bankave dhe ishin sa dy të tretat e fitimit.
Paratë e marra nga penalitetet u rritën në 133 milion euro në vitin 2021, 150 milion euro në 2022 dhe 165 milion euro për vitin 2023. Për 6 muajt e parë të vitit, shumat e mbledhura nga komisionet dhe penalitetet janë 85 milionë euro.
“Kredi do të thotë besim, është marrëdhënie besimi që ndan riskun. Mënyra sesi janë ndërtuar marrëdhëniet mes huamarrësit dhe huadhënësit në treg, i ngarkojnë të gjithë riskun konsumatorit”, shton Preçi.
Këto para janë të mjaftueshme për të mbuluar kostot e personelit ose ato të interesit të depozitave! Penaliteti nuk ka asnjëherë qëllimin për të siguruar fitim për bankat, por për të sensibilizuar kredimarrësin që të shlyejë në kohë detyrimet, por në Shqipëri nuk ndodh kështu!
Formula që bankat përdorin është në përqindje të vlerës së këstit, duke dhënë penalitete të larta për këste të mëdha, pa patur asnjë tavan, sidomos në kreditë hipotekore, për të cilat nuk ka as kufizime rregullatore.
“Shumica e bankave është për të ardhur keq që nuk e respektojnë këtë ligj, si për nga parimi i informimit të konsumatorit në mënyrë të detajuar për produktin që merr. Shumë kontrata janë TIP, nuk diskohetn dhe nuk sqarohen ku abuzohet dhe nuk sqarohen detyrimet për normën e interesit dhe penalitetin”, thotë avokati Alban Duraj për emisionin “Kronos”,
Një formë e heshtur që bankat fitojnë para dhe shfrytëzojnë paditurinë e kredimarrësit është lidhja e kontratave për sigurimin e banesës pa e vënë në dijeni kredimarrësin dhe duke caktuar ata vetë kompaninë e sigurimit dhe çmimin. Në fund banka shpërblehet si agjent ndërmjetësues nga shoqëria e sigurimit duke fituar mesatarisht 50 deri në 20 euro për çdo kontratë sigurimi.
Një tjetër pikë e ligjit për mbrojtjen e të drejtës së konsumatorit që nuk zbatohet në kontratat e bankave është respektimi i shkrimit, i llojit Times New Roman i madhësisë 10, në rastin më lart, por dhe në kontratat e bankave të tjera, jo vetëm që nuk respektohet ky rregull shkrimi, por ka gabime drejtshkrimore dhe mungon vendosja e gërmës ë, duke bërë që gjuha për një pjesë të klientëve të jetë e pakuptueshme.
“Konsumatori duhet të jetë i vëmendshëm, të mos niset vetëm nga reklama dhe duhet të lexojë me vëmendje kontratën e ta krahasojë me konkurrentë në treg që të bëjë zgjedhjen më të mirë. Në rast se lindin konflikte, duhet të adresohen, edhe në gjykatë, sepse ka nevojë për praktika gjyqësore në rastet e shkeljeve të të drejtave të konsumatorit”, sqaron avokati Eno Bezati.
Institucionet që janë të ngarkuara me ligj në Shqipëri për mbrojtjen e konsumatorit nuk janë të pakta, kemi agjenci në nivel vendor, qendror dhe rajonal, ka Komision për Mbrojtjen e Konsumatorit dhe Këshill Bashkërendues për të Drejtat e Konsumatorit, Inspektoriat të Mbrojtjes së Tregut, Autoritet të Konkurrencës, dhjetëra inspektoriate të tjera duke nisur nga higjiena e deri të cilësia dhe autoritete të mbrojtjes të ushqimeve. Institucionet që njihen mund të numërohen me gishtat e duarve, askush nuk bën fushata sensibilizimi për të treguar rrugën se si konsumatori duhet të mbrohet dhe një pjesë nuk kanë asnjë faqe interneti apo një numër telefoni ku të interesuarit mund të marrin një informacion të tillë!




MCN TV është një televizion gjeneralist, i cili përfshin emisione, seriale, filma, dokumentarë etj. Ky televizion ka në dispozicion të tij katër studio televizive të pajisura me teknologjinë bashkëkohore.
